Den globale halvlederkapacitet forventes at stige med 6,4 % i 2024 for at toppe med 30 millioner wafers (Ø200mm ækvivalenter) pr. måned (wpm) for første gang efter at være steget 5,5 % til 29,6 wpm i 2023, meddeler SEMI i sin nyeste kvartalsvise World Fab Forecast-rapport.
Væksten i 2024 vil blive drevet af kapacitetsforøgelser inden for logik og foundries, applikationer, herunder generativ kunstig intelligens og højtydende computing (HPC) samt en genopretningen i efterspørgslen af chips. Kapacitetsudvidelsen aftog i 2023 på grund af en aftagende efterspørgsel på halvledermarkedet og den deraf følgende lagerkorrektion.
– En fornyet efterspørgsel og øgede regeringsincitamenter verden over driver en stigning i de fantastisk høje investeringer i vigtige spånfremstillingsregioner og den forventede stigning på 6,4 % i den globale kapacitet i 2024. Den øgede globale opmærksomhed på den strategiske betydning af halvlederfremstilling for national og økonomisk sikkerhed er en nøglekatalysator for disse tendenser, siger Ajit Manocha, SEMI President og CEO.
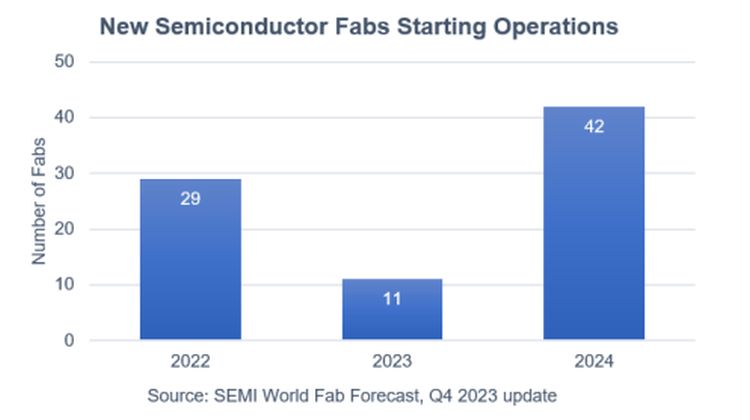
World Fab Forecast-rapporten dækker 2022 til 2024, og viser, at den globale halvlederindustri planlægger at starte driften af 82 nye volumenfabrikker, hvoraf de 11 projekter er gennemført i 2023 og 42 projekter kører i 2024 med teknologier, der spænder over waferstørrelser fra 300 mm til 100 mm.
Forstærket af statsfinansiering og andre incitamenter forventes Kina at øge sin andel af den globale halvlederproduktion. Kinesiske chipproducenter forventes at starte driften af 18 projekter i 2024, med 12 % YoY kapacitetsvækst til 7,6 millioner wpm i 2023 og 13 % YoY kapacitetsvækst til 8,6 millioner wpm i 2024.
Taiwan forventes at forblive den næststørste region inden for halvlederkapacitet og øge kapaciteten med 5,6 % til 5,4 millioner wpm i 2023 og med en vækst på 4,2 % til 5,7 millioner wpm i 2024. Regionen er klar til at starte driften af fem fabrikker i 2024.
Korea rangerer på tredjepladsen i chipkapacitet med 4,9 millioner wpm i 2023 og 5,1 millioner wpm i 2024, en stigning på 5,4 %, da en fab kommer online. Japan forventes at placere sig på fjerdepladsen med 4,6 millioner wpm i 2023 og 4,7 millioner wpm i 2024, en kapacitetsforøgelse på 2%, da Japan starter driften af fire fabrikker i 2024.
Verdens Fab Forecast viser, at USA øger chipkapaciteten med 6 % år-til-år til 3,1 millioner wpm med seks nye fabs i 2024. Europa og Mellemøsten forventes at øge kapaciteten med 3,6 % til 2,7 millioner wpm i 2024, da det lancerer fire nye fabs. Sydøstasien er klar til at øge kapaciteten med 4 % til 1,7 millioner wpm i 2024 med starten af fire nye fantastiske projekter.
Støberileverandører forventes at blive de bedste købere af halvlederudstyr, hvilket øger kapaciteten til 9,3 millioner wpm i 2023 og rekordhøje 10,2 millioner wpm i 2024.
Hukommelsessegmentet bremsede udbygning af kapaciteten i 2023 på grund af svag efterspørgsel inden for forbrugerelektronik, herunder PC’er og smartphones. DRAM-segmentet forventes at øge kapaciteten med 2 % til 3,8 millioner wpm i 2023 og 5 % til 4 millioner wpm i 2024. Installeret kapacitet til 3D NAND forventes at forblive flad på 3,6 millioner i 2023 og stige 2 % til 3,7 millioner wpm næste gang år.
I de diskrete og analoge segmenter er køretøjselektrificering fortsat den vigtigste drivkraft for kapacitetsudvidelse. Den diskrete kapacitet forventes at vokse med 10 % til 4,1 millioner wpm i 2023 og 7 % til 4,4 millioner wpm i 2024, mens analog kapacitet forventes at vokse med 11 % til 2,1 millioner wpm i 2023 og 10 % til 2,4 millioner wpm i 2024.
Den seneste opdatering af SEMI World Fab Forecast-rapporten, der blev offentliggjort i december, viser 1.500 faciliteter og linjer globalt, inklusive 177 volumenfaciliteter og linjer med forskellige sandsynligheder, der forventes at starte i drift i 2023 eller senere.