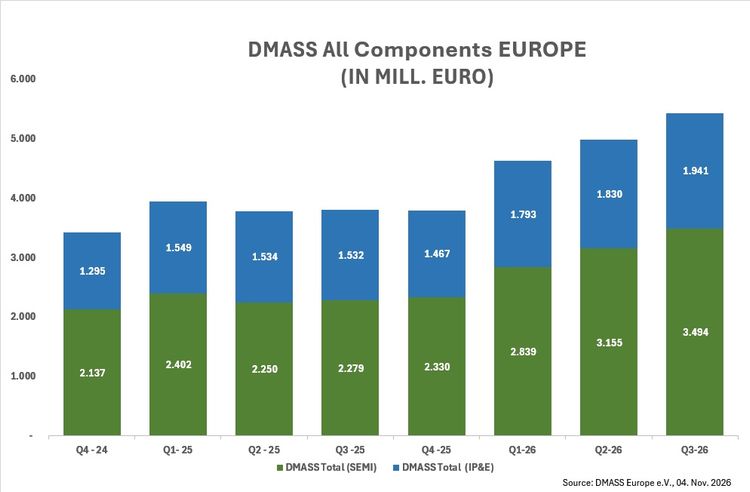
Det europæiske marked for distribution af elektroniske komponenter nåede 15,0 milliarder euro (+30,2 % år-til-år), hvilket afspejler en bredt funderet genopretning på tværs af de fleste europæiske markeder ifølge DMASS Europe, der repræsenterer ~88% af det europæiske DTAM.
Vækstmomentum forblev stærkest i Israel (+50,7 %), hvor fortsatte investeringer i luftfart, forsvar, AI og avancerede teknologiske applikationer understøttede en helt enestående efterspørgsel. Irland (+35,9 %), der sandsynligvis drog fordel af sin koncentration af globale cloud-, server- og datacenteraktiviteter midt i den kraftige genopretning inden for hukommelsesprodukter, forblev også blandt de stærkeste. Solid vækst over hele markedet blev yderligere registreret i Norden (+35,4 %), Schweiz (+35,2 %), Østrig (+34,4 %) og Tyskland (+33,0 %), hvilket understreger genopretningen af Europas vigtigste industrielle og teknologidrevne økonomier.
Væksten var noget mere moderat i Sydeuropa, selvom Frankrig (+26,0 %), Italien (+21,0 %) og Iberia (+19,6 %) alle fortsatte med at opnå sunde gevinster. Storbritannien (+26,8%), Benelux (+28,7%) og Østeuropa (+30,9%) leverede også solid tocifret vækst, hvilket understreger den stadig mere udbredte karakter af den nuværende opsving i hele regionen.
Produktmæssigt drager markedet fortsat fordel af en kombination af industriel genopretning, digital transformation og løbende investeringer i automatisering, energiinfrastruktur, elektrificering og AI-relaterede teknologier. Mens den ekstraordinære ekspansion af hukommelsessegmentet fortsat er en vigtig bidragyder for væksten, indikerer den positive udvikling på tværs af både halvleder- og IP&E-produktkategorier, at efterspørgslen bliver mere og mere diversificeret og strukturelt understøttet. Det brede deltagelse på tværs af regioner og teknologier tyder på, at Europas elektronikmarked er i overgang fra en cyklisk genopretning til en mere bæredygtig vækstfase, selvom geopolitisk usikkerhed og risici på energimarkedet fortsat kræver opmærksomhed.
Inden for halvledere fortsætter hukommelse (+189,4%) med at dominere væksten med en bred margin, understøttet af vedvarende prisstigningen og en øget efterspørgsel på tværs af flere applikationssektorer. Ud over hukommelse var væksten sund på tværs af halvlederporteføljen, anført af diskrete (+30,8%), MOS logik (+26,6%), analog (+24,9%) og anden logik (+23,9%), hvilket indikerer fornyet aktivitet inden for industrielle, automobil- og infrastrukturrelaterede applikationer. Sensorer og aktuatorer (+17,0%), standardlogik (+14,7%) og effektkomponenter (+11,5%) bidrager også positivt, mens programmérbar logik (+8,1%) og opto (+1,7%) er vokset mere beskedent, hvilket tyder på, at lagernormaliseringen stadig er i gang i udvalgte segmenter.
Samlet set fortsætter halvledermarkedet med at vise en stadig bredere deltagelse på tværs af regioner og produktgrupper. Mens hukommelse fortsat er den dominerende vækstbidragyder, peger den styrkende præstation i kerneindustrielle produktkategorier på en sundere og mere bæredygtig genopretning på tværs af den europæiske elektronikværdikæde.
Med en omsætning på 5,6 milliarder euro og en vækstrate på 20,3 % år-til-år fortsætter IP&E-sektoren dog med at være en af de klareste indikatorer for den underliggende industrielle aktivitet. I modsætning til dele af halvledermarkedet, der fortsat er påvirket af prisdynamik, afspejler IP&E-sektoren en bredt funderet, applikationsdrevet genopretning, understøttet af langsigtede investeringer i automatisering, elektrificering, energiinfrastruktur og digital transformation. Denne sunde og afbalancerede vækstprofil styrker tilliden til bæredygtigheden af Europas bredere elektronikmarkedsopretning.
DMASS-organisationens formand, Hermann Reiter, konkluderer:
– Tredje kvartal forstærker den positive tendens, der blev set i løbet af året, og leverede den stærkeste kvartalsvise præstation siden markedsopretningen begyndte og bekræftede fornyet momentum på tværs af stort set alle større produktkategorier. Kombinationen af robust efterspørgsel efter halvledere, forbedret industriel aktivitet og bredere deltagelse fra IP&E-sektoren tyder på, at genopretningen bliver mere og mere afbalanceret og bæredygtig. Prioriteten er nu at omdanne denne stærke markedspræstation til varig konkurrenceevne ved at styrke Europas innovationsøkosystem, forbedre forsyningskædens modstandsdygtighed og fremskynde implementeringen af avancerede digitale og AI-aktiverede teknologier. Hvis disse betingelser opretholdes, står den europæiske elektronikindustri godt rustet til at spille en førende rolle i den næste fase af den globale teknologiske vækst.