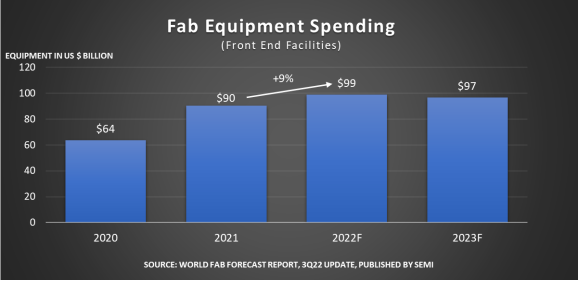
De globale investeringer i fab-udstyr til front-end-faciliteter inden for wafer-fremstilling i halvlederproduktionen forventes at stige med ca. 9% år-til-år (YOY) til en ny rekord på 99 milliarder USD i 2022, fortæller brancheorganisationen SEMI i sin seneste kvartalrapport World Fab Forecast. Rapporten viser også, at den globale halvlederindustri øger kapaciteten i år og igen i 2023.
– Efter at branchen opnår et rekordniveau i 2022, forventes det globale fab-udstyrsmarked at forblive sundt næste år drevet af nye fabs og opgraderinger, siger Ajit Manocha, administrerende direktør for SEMI.
Fab-investeringer regionsopdelt
Taiwan forventes at stå i spidsen for investeringer i produktionsudstyr i 2022 med 47% YOY til 30 milliarder USD, efterfulgt af Korea med 22,2 milliarder USD – et fald på 5,5 % – mens Kina med 22 milliarder USD registrerer et fald på 11,7% fra sin rekord sidste år. Europa/Middeløsten i år forventes at opnå rekordhøje investeringer på 6,6 milliarder USD, en stigning på imponenrende 141% YOY, om end investeringerne forbliver forholdsvis mindre end i andre regioner. Den stærke efterspørgsel efter avancerede højtydende computerteknologier (HPC) driver regionens fremgang. Nordamerika og Sydøstasien forventes også at registrere rekordhøje investeringer i 2023.
Halvlederindustrien fortsætter med at øge kapaciteten
SEMI World Fab Forecast-rapporten viser en global kapacitetsstigning, der nærmer sig 8% i 2022 efter en stigning på 7,4% i 2021. Sidste gang halvlederproducenterne havde en YOY-vækst på 8% i investeringerne var i 2010, hvor industrien toppede med 16 millioner wafer-starts pr. måned (Ø200mm ækvivalenter). Det udgør godt og vel kun halvdelen af de 29 millioner wafer-starts pr. måned (Ø200mm ækvivalenter), der forventes for 2023. Kapacitetsvæksten forventes at fortsætte i 2023, og stiger estimeret med 5,3%.
Kapacitetsforøgelser på 167 fabrikker og produktionslinjer vil tegne sig for over 84% af udstyrsudgifterne i 2022, en andel, der forventes at falde til 79% næste år, hvor 129 kendte fabrikker og linjer meddeler, at de øger kapaciteten.
Som forventet vil foundry-sektoren med en andel på 53 % repræsentere størstedelen af udstyrsudgifterne i 2022 og 2023, efterfulgt af memory-sektoren med 32% i 2022 og 33% i 2023. De to sektorer står også for de største kapacitetsforøgelser.
Den seneste opdatering af SEMI World Fab Forecast-rapporten, der blev offentliggjort i september, omfatter 1.453 faciliteter og linjer globalt, herunder 148 volumenfaciliteter og linjer, som med forskellige grader af sandsynlighed forventes at starte nye produktioner i 2022 eller senere.
Om SEMI
SEMI omfatter mere end 2.500 medlemsvirksomheder og 1,3 millioner fagfolk verden inden for teknologier til komponentdesign og -fremstilling. SEMI-medlemmer står for materialer, design, udstyr, software, enheder og tjenester, der muliggør fremstiling af smartere, hurtigere, mere kraftfulde og prisbillige elektroniske produkter. Electronic System Design Alliance (ESD Alliance), FlexTech, Fab Owners Alliance (FOA), MEMS & Sensors Industry Group (MSIG) og SOI Consortium er SEMI Strategic Technology Communities. Besøg http://www.semi.org.