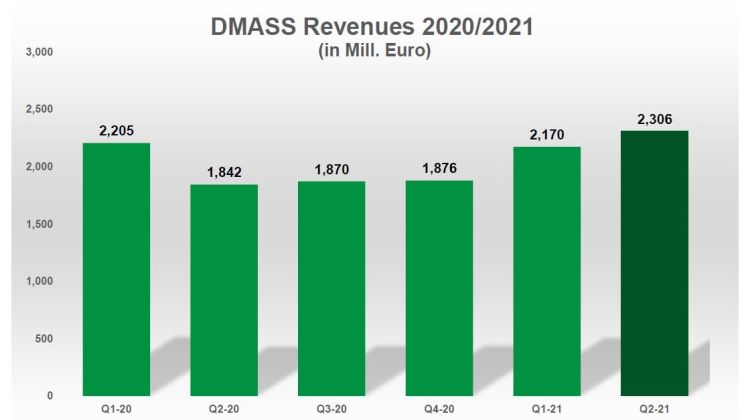
COVID-19-dykket på det europæiske halvlederdistributionsmarked ser ud til at være forbi. Mens 1. kvartal stadig var negativt, mere end kompenserede Q2/CY21 det, hvilket endte med en vækst på 25,2% til et salg på over 2,3 milliarder euro for alle DMASS -medlemmer (kun halvledere). DMASS har en dækning tæt på 85% af alle europæiske halvlederdistributører.
– Som angivet for et par måneder siden har de dominerende spørgsmål denne sommer været: Hvor skal man skaffe komponenter for at undgå produktionsstop hos kunder, og hvor længe vil manglen vare? I begge tilfælde er svarene stort set åbne. Forudsigelser om mangelens levetid spænder fra hvor som helst mellem lige efter denne sommer til langt ud over sommeren 2022. Den ukendte parameter i så fald er ikke produktion, da ny kapacitet ikke kommer på markedet lige med det samme, men snarere efterspørgslen fra kunderne, konstaterer Georg Steinberger, formand for DMASS.
På et lands- eller regionsniveau er der tocifret vækst næsten over hele linjen, men variationerne mellem områderne er ganske betydelige. Mens Nord- og Østeuropa, Storbritannien, Iberia, Benelux, Italien, Tyrkiet og nogle mindre lande (aka “Resten af Europa”) havde en vækst mellem 28% og 77%, endte Tyskland med 15,1% vækst, Frankrig med 19,8%, Israel med 14,7 % og Rusland med 7,7%. Tyskland endte med +15,1% til 614 millioner euro, Italien med +30,4% til 212 millioner euro, Storbritannien med 37,3% til 167 millioner euro, Frankrig med 19,8% til 149 millioner euro, Østeuropa med 44,1% til 403 millioner euro og Norden med 28,4% til 180 millioner euro.
Det interessante er ifølge Georg Steinberger, at især Frankrig og Tyskland som de største EU-lande har svært ved at følge med den gennemsnitlige vækstrate. Det, der også er ganske fantastisk, er det faktum, at Storbritannien slet ikke ser ud til at kæmpe med nogen som helst konsekvenser af Brexit – i hvert fald ikke inden for komponentbranchen.
På produktgruppeniveau har udviklingen i 2. kvartal været næsten udelukkende positiv. Hvis nogle områder er udfordrede, så er det Analoge, MOS Micro, Programmerbar Logik og Anden Logik. I faldende rækkefølge voksede Diskrete med 58% til 139 millioner euro, Memories med 49% til 214 millioner euro, Power med 41,6% til 282 millioner euro, Sensorer med 37,9% til 66 millioner euro, Opto med 33,2% til 222 millioner euro, Analog med 22,9% til 663 millioner euro og MOS Micro med 19,9% til 463 millioner euro. Programmerbar logik faldt på den anden side med (-)11,8% til 114 millioner euro og anden logik med (-)4% til 109 millioner euro.
– Dét, vi ser på produktniveau, er sandsynligvis effekten af den komponentmangel, der synes at have haft en større indvirkning på de store produktgrupper som Analoge og MOS Micro. Det samme kan være tilfældet for Anden logik. Ud over dét, er omsætningstallene virkeligt afhængigt af blandingen af producenter og deres specifikke leveringssituation på de forskellige produktområder. Selvom 2021 stort set ser “er hjemme”, så er spørgsmålet fortsat, hvor længe komponentmanglen kan vare ved. Det, der er på spil, er opfattelsen af, at halvledere er “den nye olie”, og regeringerne har brug for at blive involveret for at sikre adgang til avanceret teknologi, som – hvis det sker – vil have langsigtede virkninger på den samlede supply chain og priserne. Statens indgreb har altid en pris, som kunderne skal betale i til sidst, slutter Georg Steinberger.