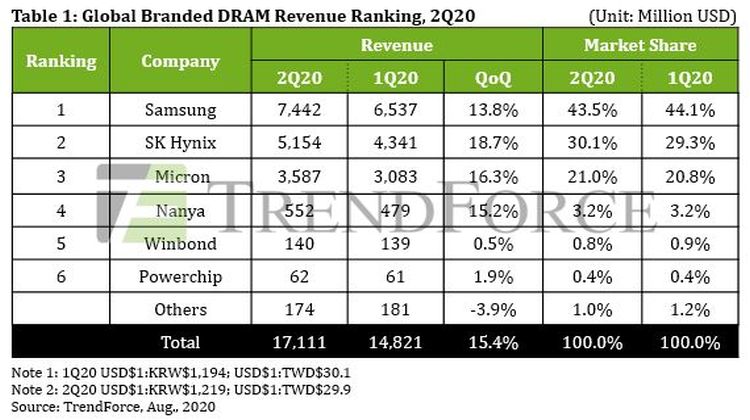
 Den sidste konjunkturopgang i DRAM-kontraktpriserne hen over Q2, 2020, begyndte i begyndelsen af 2020 anført af server-DRAM, ifølge Trendforces seneste undersøgelser. I 2Q20 påvirkede covid-19 pandemien den globale økonomi, men OEM’er opretholdt eller øgede endda indkøb af komponenter, fordi de frygtede forstyrrelser i deres supply-chain. Som et resultat overgik DRAM-leverandørernes bitforsendelser forventningerne for kvartalet, hvilket igen øgede den samlede stigning i DRAM og hævede den globale DRAM-omsætning med 15,4% QoQ i 2Q20 til 17,1 milliarder dollars.
Ikke desto mindre viser Trendforce, at server-OEM’er nu har akkumuleret en ret stor beholdning af DRAM efter en aggressivt lageropbygning i to på hinanden følgende kvartaler. Samtidig holder producenter af enterprise-servere nu tilbage med indkøb, fordi de økonomiske udsigter fortsat er mere usikre. Da server DRAM har en unik rolle som førende inden for komponenternes cykliske ændringer, vil denne kategori først opleve prisfald i den næste nedgang og derved trække priserne ned for andre typer DRAM-produkter. Som sådan forudser TrendForce i bedste fald en udfladning af udskibningen af DRAM og et fald i DRAM-priser i 3Q20. Men lad os nu se…
Alle tre førende DRAM-leverandører, inklusive Samsung, SK Hynix og Micron, leverede stærke omsætningsresultater for 2Q20, mens deres respektive markedsandele stort set forblev uændrede. DRAM-markedet oplevede en stigning i både priser og bitforsendelser, hvilket førte til en tocifret stigning i omsætningen for de tre leverandører. På den anden side udgjorde den kollektive markedsandel for leverandører uden for gruppen af top tre kun 5%. Hvad angår de tre førende leverandørers indtægtspræstationer i 3Q20, mener TrendForce, at Micron muligvis kan øge sin markedsandel lidt, fordi den vil vedtage en mere aggressiv prispolitik for at nå målene for sit regnskabsår. Imidlertid forventes det eksisterende oligopol på DRAM-markedet at forblive som det er uden at gennemgå nogen væsentlige ændringer.
RSH